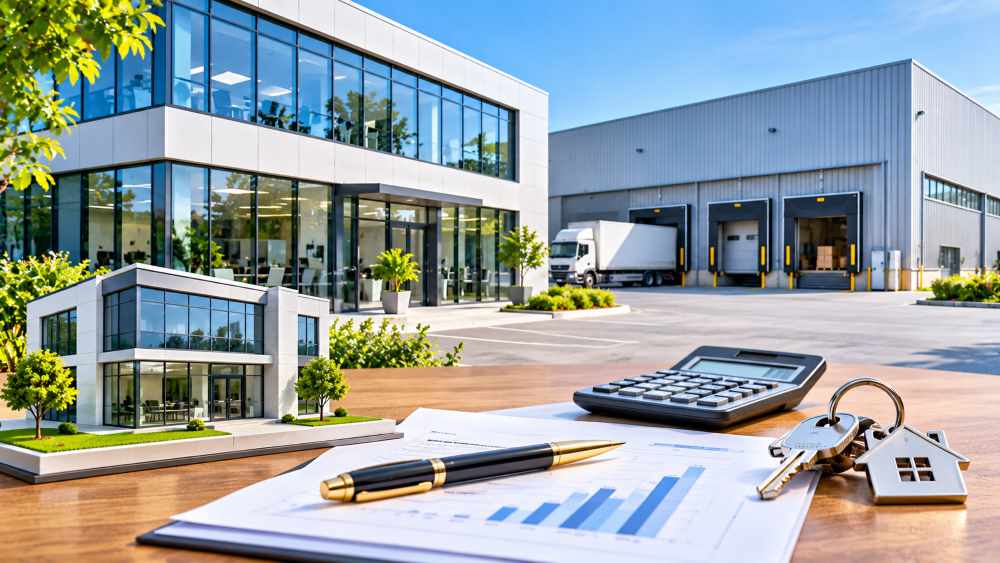
L’immobilier professionnel est souvent l’un des postes d’investissement les plus importants dans la vie d’une entreprise. Qu’il s’agisse d’acquérir un bureau en centre-ville, un entrepôt logistique en périphérie ou un site de production, la question du financement est centrale. Entre le crédit hypothécaire classique — lourd en garanties et en démarches — et la location simple — qui ne permet pas de se constituer un patrimoine — le crédit leasing immobilier occupe une position intermédiaire idéale. Il permet à une entreprise de devenir progressivement propriétaire de ses locaux professionnels sans les inconvénients de l’endettement bancaire traditionnel.
Fonctionnement du crédit leasing immobilier
Le crédit leasing immobilier professionnel en Tunisie fonctionne selon le même principe de base que le leasing mobilier : la société de leasing acquiert le bien immobilier choisi par l’entreprise cliente, puis le met à sa disposition en échange de loyers périodiques sur une durée déterminée. À l’issue du contrat — dont la durée peut aller de 10 à 20 ans selon les cas — l’entreprise dispose d’une option d’achat lui permettant de devenir propriétaire du bien pour une valeur résiduelle généralement symbolique. Pendant toute la durée du contrat, c’est la société de leasing qui détient la propriété juridique du bien, ce qui constitue sa principale garantie.
Les types de biens finançables en leasing immobilier
Les bureaux et locaux de services
Le financement de bureaux par leasing immobilier est accessible aux entreprises de services, cabinets professionnels, agences, start-ups en croissance et toute structure qui souhaite stabiliser son implantation sans dépendre du marché locatif. Le bien peut être un appartement transformé en bureau, un plateau dans un immeuble de standing ou un étage entier dans une tour d’affaires. La flexibilité du leasing immobilier permet d’adapter la surface et le type de bien aux besoins spécifiques de chaque entreprise.
Les locaux commerciaux
Boutiques, showrooms, agences bancaires, restaurants, pharmacies : les locaux commerciaux représentent un usage fréquent du leasing immobilier en Tunisie. Devenir propriétaire de son local commercial est une décision stratégique majeure : cela sécurise l’emplacement, élimine le risque de non-renouvellement de bail et valorise le patrimoine de l’entreprise. Le leasing immobilier rend cette stratégie accessible sans l’apport initial conséquent qu’exige un crédit hypothécaire.
Les entrepôts et sites industriels
Les entrepôts logistiques, usines, ateliers de production et plateformes de distribution constituent le segment le plus dynamique du leasing immobilier en Tunisie. Les montants en jeu sont souvent importants — plusieurs millions de dinars — ce qui rend le leasing particulièrement adapté pour éviter de mobiliser des ressources bancaires précieuses. La durée des contrats est généralement plus longue pour ces biens, alignée sur la durée de vie économique des infrastructures.
Leasing immobilier vs crédit hypothécaire : comparaison pratique
Le crédit hypothécaire exige une hypothèque sur le bien, souvent complétée par des garanties personnelles des dirigeants, un apport initial de 20 à 30 % de la valeur du bien, et des démarches notariales longues et coûteuses. Le leasing immobilier, en revanche, ne nécessite pas d’hypothèque (le bien appartient à la société de leasing pendant le contrat), n’exige généralement pas d’apport initial significatif, et les procédures sont plus rapides. Sur le plan fiscal, les deux mécanismes ont leurs spécificités : dans le crédit hypothécaire, seuls les intérêts sont déductibles, tandis que dans le leasing, les loyers sont intégralement déductibles. La simulation comparative sur la durée du financement révèle souvent que le leasing immobilier est globalement moins coûteux en termes de coût net après fiscalité.
La procédure d’obtention d’un leasing immobilier
La démarche commence par l’identification du bien et l’obtention d’une évaluation immobilière professionnelle. La société de leasing mandate généralement son propre expert immobilier pour valider la valeur du bien et s’assurer de sa liquidité potentielle. Le dossier de financement inclut les états financiers de l’entreprise, la présentation du bien (acte de propriété du vendeur, plans, photos), et une projection de la capacité de remboursement. Si le dossier est accepté, le contrat de leasing est signé, la société de leasing procède à l’acquisition du bien auprès du vendeur par acte notarié, et l’entreprise commence à verser ses loyers dès la prise de possession du bien.
Points d’attention avant de signer
Plusieurs éléments méritent une attention particulière avant de s’engager dans un contrat de leasing immobilier. La solidité juridique du titre de propriété du bien doit être vérifiée par un notaire, car la société de leasing ne peut acquérir que des biens aux titres incontestables. Les conditions de résiliation anticipée doivent être étudiées avec soin, car les contrats de leasing immobilier sur 15 ou 20 ans peuvent inclure des pénalités importantes en cas de sortie prématurée. Enfin, les conditions de l’option d’achat — montant de la valeur résiduelle, délai d’exercice, procédure notariale — doivent être clairement définies dès la signature du contrat initial.
Conclusion
Le crédit leasing immobilier est une solution de financement intelligente pour les entreprises tunisiennes qui souhaitent accéder à la propriété de leurs locaux professionnels sans les contraintes du crédit hypothécaire classique. Moins exigeant en garanties, fiscalement avantageux et adapté à des biens de toute nature et de toute taille, il mérite d’être considéré sérieusement par tout dirigeant planifiant l’acquisition d’un bien immobilier professionnel.
Laisser un commentaire